Der europäische Luftfahrtsektor durchläuft einen tiefgreifenden regulatorischen Wandel, der von zwei Mechanismen getragen wird, die die Kostenstruktur der Fluggesellschaften direkt verändern: die Verpflichtung, nachhaltigen Flugkraftstoff einzubringen, und die Abschaffung der kostenlosen CO₂-Quoten. Diese beiden Anforderungen, die kürzlich in Kraft traten, verändern die industriellen Entscheidungen weit über die bloßen Kraftstoffkosten hinaus.
CO₂-Quoten und Luftfahrt in Europa: das Ende der kostenlosen Zuteilungen
Seit dem 1. Januar 2026 profitieren Fluggesellschaften, die Inlandsflüge innerhalb Europas durchführen, nicht mehr von kostenlosen Zuteilungen im EU-Emissionshandelssystem (EU ETS). Jede Tonne CO₂, die emittiert wird, muss nun durch versteigerte oder am Sekundärmarkt gekaufte Quoten abgedeckt werden.
Diese Abschaffung war nicht abrupt. Sie folgte einem schrittweisen Zeitplan: Reduzierung der kostenlosen Zuteilungen um 25 % im Jahr 2024, dann um 50 % im Jahr 2025, bevor sie vollständig eingestellt werden. Die Gesamthöchstgrenze des EU ETS sinkt zudem weiterhin um etwa 4,3 bis 4,4 % pro Jahr, was das Angebot an verfügbaren Quoten mechanisch verringert und deren Preis erhöht.
Für die Fluggesellschaften hat dies doppelte Auswirkungen. Die direkten Betriebskosten pro Kilometer steigen auf den Inlandsstrecken, während die Verbindungen zu und von Ländern außerhalb der EU davon unberührt bleiben. Diese Diskrepanz schafft eine Wettbewerbsverzerrung, die von mehreren Akteuren im Luftverkehr in Frankreich und Europa kritisiert wird, ohne dass der regulatorische Rahmen kurzfristige Korrekturen vorsieht. Die Analysen, die regelmäßig auf airnews.net veröffentlicht werden, detaillieren die Auswirkungen dieser Maßnahmen auf die verschiedenen Kategorien von Fluggesellschaften, von Low-Cost bis Langstrecke.
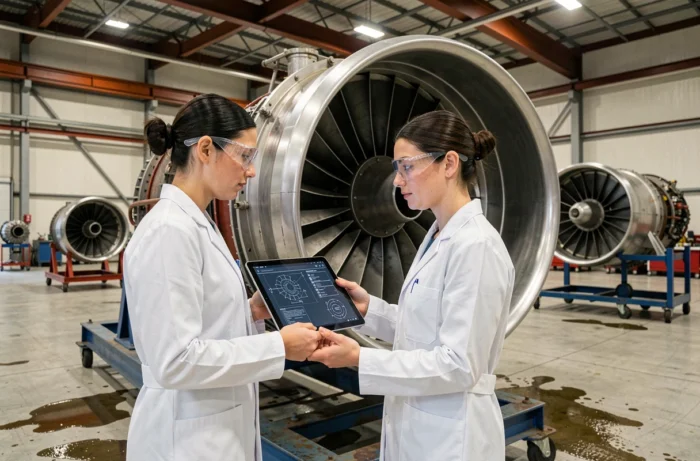
SAF-Verpflichtung in Europa: das ReFuelEU-Mandat und sein Weg bis 2050
Die Verordnung ReFuelEU verpflichtet seit 2025 alle Kerosinlieferanten, die die Flughäfen der Europäischen Union bedienen, mindestens 2 % nachhaltigen Flugkraftstoff (SAF, für Sustainable Aviation Fuel) einzubringen. Diese Schwelle mag bescheiden erscheinen, aber der Weg ist verbindlich: 6 % im Jahr 2030, 20 % im Jahr 2035 und dann 70 % im Jahr 2050.
SAF ist kein freiwilliges Engagement mehr, das in den CSR-Berichten der Fluggesellschaften aufgeführt wird. Es ist eine strukturelle Verpflichtung, die mit Sanktionen verbunden ist. Die Europäische Kommission hat zudem Verfahren wegen Vertragsverletzung gegen dreizehn Mitgliedstaaten eingeleitet, die die Verordnung noch nicht korrekt in ihr nationales Recht umgesetzt hatten.
Das Problem der Beschaffung und der Kosten
Die regulatorische Verpflichtung steht einer industriellen Realität gegenüber: Die weltweite Produktion von SAF bleibt weit hinter der prognostizierten Nachfrage zurück. Die Produktionsströme basieren auf verschiedenen Rohstoffen (gebrauchte Öle, Holzreste, durch Pyrolyse behandelte Kunststoffabfälle), aber keiner hat bisher eine ausreichende Skalierung erreicht, um die notwendigen Volumina abzudecken.
Die Kosten für SAF liegen mehrere Male über denen von fossilem Kerosin. Die Niederlande haben die Genehmigung der EU für ein Hilfsprogramm in Höhe von 335 Millionen Euro erhalten, um die inländische Produktion von SAF zu unterstützen. Diese Art von Subvention verdeutlicht eine von mehreren Analysten geteilte Erkenntnis: Die europäische Herausforderung besteht nicht mehr darin, nachhaltigen Kraftstoff zu erfinden, sondern darin, die Produktionsprojekte in großem Maßstab finanzierbar zu machen.
- Das ReFuelEU-Mandat umfasst ein spezifisches Unterziel für E-Fuels (synthetische Kraftstoffe, die aus erneuerbarem Strom und CO₂ hergestellt werden), die ab 2030 über den Power-to-Liquid-Prozess verpflichtend sind.
- Ein Kontingent von 20 Millionen EU ETS-Quoten ist vorgesehen, um die Mehrkosten von SAF teilweise zu subventionieren, wodurch eine direkte Verbindung zwischen dem Kohlenstoffmarkt und der Finanzierung des Übergangs zur Luftfahrtenergie entsteht.
- Die geopolitischen Spannungen, insbesondere um die Straße von Hormuz, haben den Preis von SAF auf Rekordniveaus steigen lassen, die die ursprünglichen Prognosen der Industrie übertreffen.
Luftverkehrsmarkt: Wachstum des Passagieraufkommens und industrielle Einschränkungen bei Airbus
Der weltweite Luftverkehr wächst weiter, getragen von der Nachfrage in Südostasien und der Erholung der Langstreckenströme. Die jüngsten Bestellungen veranschaulichen diese Dynamik: Vietnam Airlines hat sich für fünf Airbus A350-900 verpflichtet, während Vietravel für 50 Flugzeuge der A220- und A321neo-Familie unterschrieben hat.
Diese massiven Bestellungen stellen ein konkretes Problem dar: Die Produktionsraten sind durch die Lieferketten begrenzt. Die Triebwerkshersteller, insbesondere die, die den LEAP-1A (Triebwerk der A320neo) produzieren, haben Schwierigkeiten, Schritt zu halten. MTU Maintenance hat kürzlich ihre ersten Wartungsverträge für LEAP-1A in Nordafrika abgeschlossen, ein Zeichen dafür, dass die installierte Basis dieser Triebwerke schneller wächst als die Supportkapazitäten.
In Frankreich bleibt der Luftfahrtsektor ein wichtiger industrieller Pfeiler, aber der Druck auf die Fachkräfte bremst die Produktionssteigerungen. Die Rekrutierung von Verkehrsflugzeugpiloten, Wartungstechnikern und Systemingenieuren stellt einen Engpass dar, den das Wachstum des Verkehrs nur verschärft.
Verteidigung und Militärluftfahrt: Flotten unter Druck
Der Verteidigungsbereich des Luftfahrtsektors erlebt eigene Spannungen. Die Marine nationale hat ihre ersten beiden Falcon 2000 LXS Albatros erhalten, die für die maritime Überwachung bestimmt sind. Diese Lieferung markiert einen Schritt im Austausch einer alternden Flotte, aber die Volumina bleiben im Hinblick auf die operativen Bedürfnisse gering.
Auf der Seite der Drohnen sieht sich das Programm MQ-9A Reaper mit wiederholten Entscheidungen zur Einstellung und Wiederaufnahme konfrontiert. Die zivile Drohne bleibt im Schatten der militärischen Drohne in Bezug auf Finanzierung und regulatorischen Rahmen, trotz eines wachsenden Nutzungspotenzials in der Logistik und der Inspektion von Infrastrukturen.
Die Hubschrauber der Gendarmerie nationale werden als nahe an der Kapazitätsgrenze beschrieben, ein Warnsignal für den allgemeinen Zustand der staatlichen Flotten in Frankreich. Polen hingegen etabliert sich als ein wichtiger Markt für die Rüstungsindustrie, mit Technologietransfers, die Akteure aus der ganzen Welt auf seine Fachmessen anziehen.
Die Konvergenz zwischen Umweltvorschriften, Versorgungsengpässen und Verteidigungsbedürfnissen verändert die Prioritäten des europäischen Luftfahrtsektors. Die Haushaltsentscheidungen der kommenden Jahre werden darüber entscheiden, ob Europa seine industrielle Basis aufrechterhalten kann, während es einen Klimakurs einhält, der keinen Spielraum mehr lässt.